
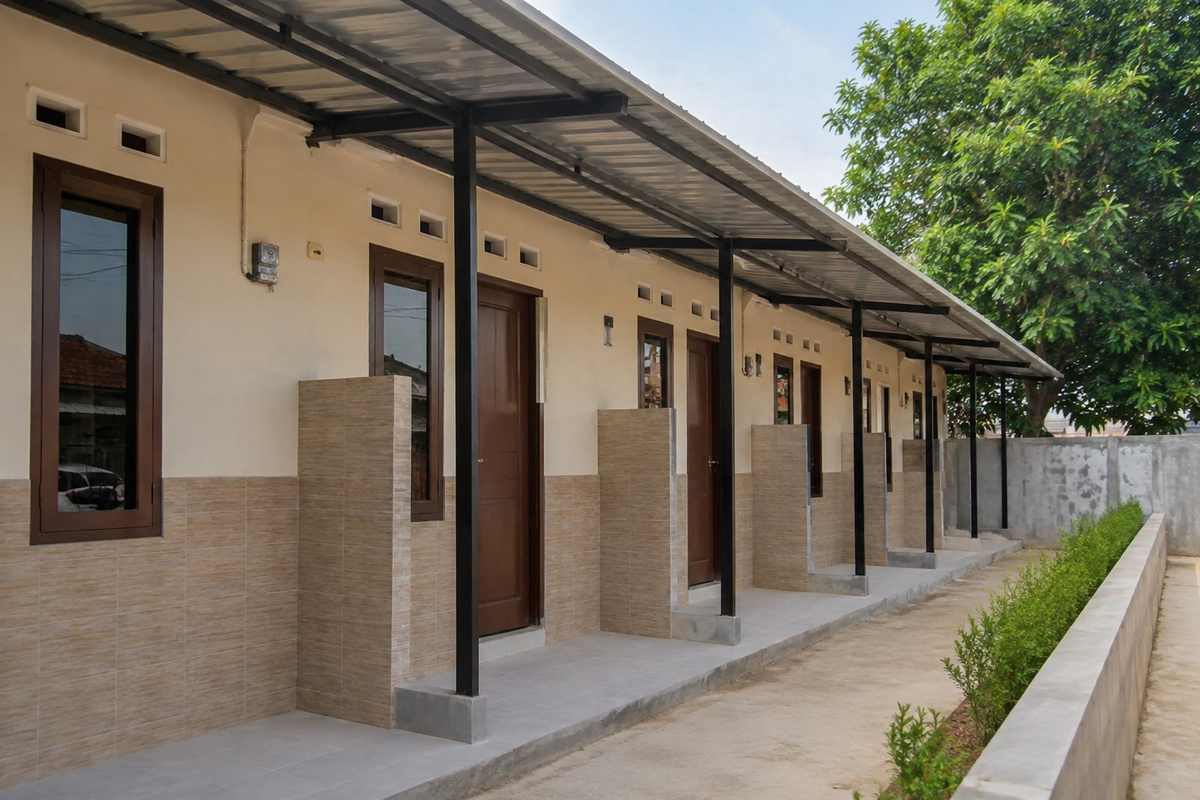
INFONANGGROE.COM – Banyak orang menjadikan kepemilikan lebih dari satu rumah sebagai instrumen investasi. Biasanya, satu properti digunakan sebagai tempat tinggal pribadi, sementara yang lainnya disewakan untuk mendatangkan penghasilan pasif. Ke depan, praktik penyewaan properti ini akan menjadi salah satu fokus utama pemerintah dalam memperluas basis penerimaan negara mulai tahun 2027.
Direktur Penyusunan Anggaran Pendapatan dan Belanja Negara (APBN) Direktorat Jenderal Anggaran (DJA) Kementerian Keuangan, Rofyanto Kurniawan, menjelaskan bahwa optimalisasi pungutan dari sektor sewa rumah masuk dalam strategi Rancangan APBN 2027.
“Kebijakan tahun 2027 terkait perpajakan, tentunya kita berupaya memperluas basis perpajakan. Sektor-sektor, kelompok yang belum optimal pembayaran pajaknya, ini akan kita optimalkan,” kata Rofyanto, dikutip dari kompas.
Ia mengilustrasikan bahwa masyarakat yang memiliki banyak properti cenderung tidak menempati seluruh rumahnya. Umumnya, properti tambahan tersebut akan dikontrakkan kepada pihak lain sehingga menghasilkan keuntungan finansial, yang secara aturan merupakan objek pajak.
Demi mempermudah pelacakan dan meningkatkan kepatuhan wajib pajak, pemerintah akan mengandalkan integrasi data antar-instansi serta pembaruan sistem Coretax. Rofyanto menyebutkan bahwa sistem Coretax saat ini terus disempurnakan agar mampu melakukan analisis data perpajakan secara komprehensif.
Aturan Pajak Sewa Rumah yang Berlaku Saat Ini
Meski pengawasan ketat baru ditargetkan pada 2027, pajak untuk rumah kontrakan sejatinya bukanlah aturan baru. Mengacu pada Peraturan Pemerintah (PP) Nomor 34 Tahun 2017, setiap penghasilan dari penyewaan tanah dan/atau bangunan—termasuk rumah, ruko, atau apartemen—dikenakan Pajak Penghasilan (PPh) Final sebesar 10 persen. Tarif ini dihitung dari total nilai bruto sewa secara keseluruhan, bukan dari laba bersih pemilik.
Sebagai contoh, jika sebuah rumah disewakan dengan harga Rp60 juta per tahun, maka kewajiban PPh Final yang harus dibayar adalah Rp6 juta (10 persen dari Rp60 juta).
Mekanisme pembayarannya pun sudah diatur dalam PMK Nomor 38/PMK.03/2020. Jika pihak penyewa adalah instansi pemerintah atau badan usaha, maka pajak sebesar 10 persen tersebut akan langsung dipotong oleh penyewa. Sebaliknya, jika rumah disewa oleh perorangan, maka pemilik rumah sendirilah yang wajib melaporkan dan menyetorkan pajak tersebut ke negara.
Dengan demikian, agenda pemerintah pada tahun 2027 tidak bertujuan untuk menciptakan jenis pungutan pajak baru, melainkan untuk menegakkan aturan yang sudah ada. Melalui pemanfaatan sistem Coretax, pemerintah berharap potensi penerimaan negara dari bisnis properti bisa digali lebih maksimal sekaligus mewujudkan sistem perpajakan yang lebih adil bagi seluruh lapisan masyarakat.